20 Ocak 2026
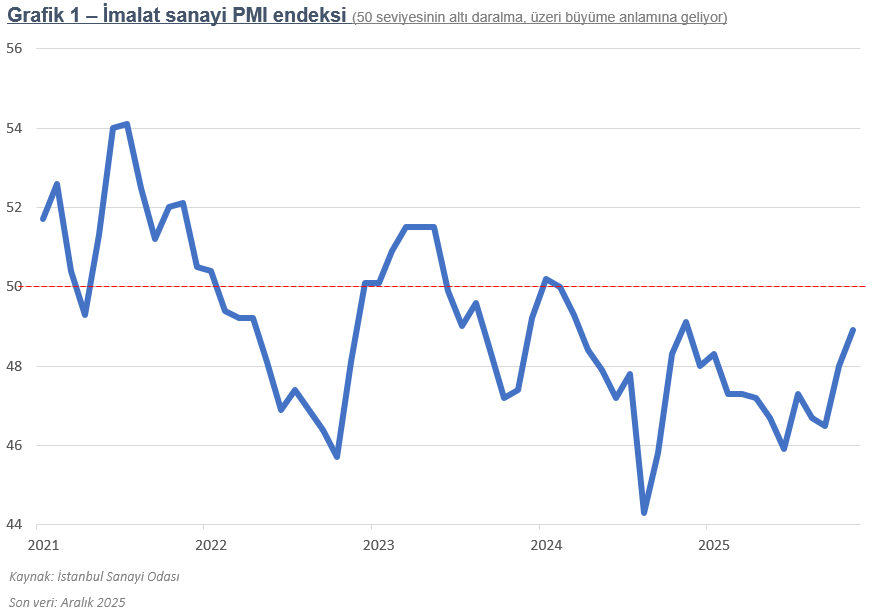
Türkiye sanayisi son yıllarda büyük bir baskı altında. Aynı anda ortaya çıkan çok sayıda sorun ve belirsizlik sanayi sektörünü derinden zorluyor. Grafik-1’den de görülebileceği üzere imalat sanayi uzun bir süredir daralma kaydediyor. Özellikle, 2024’den itibaren grafik hep başa baş olarak kabul edilen 50 seviyesinin altında oluşmuş. Bu tablonun ana müsebbibi zamanlamasından da anlaşılabileceği üzere enflasyonla mücadele programı… Faizlerin keskin bir şekilde yükseltildiği, likidite koşullarının kıt ve pahalı hale getirildiği bir ortamda imalat sanayiinin nefes alma alanı iyice daraltılmış oldu.
İkinci unsur yine mevcut politikaların bu defa dolaylı etkisi üzerinden vuku buldu: Yüksek reel faizler Türk Lirası’na olan talebi kuvvetlendirip yine Türk Lirası’nı değerlendirince rekabet avantajını yitirdik. İhracat zorlanmaya başlarken ithal ürünler yerli piyasada daha fazla yer bulmayı başardı. Bu da yerli üreticiyi iki cenahtan da sıkıştırdı. Üçüncüsü Çin faktörü: Çin’in ticari anlamda çok istilacı bir strateji izlemesi Çinli rakipleriyle rekabet edemeyen yerli üreticileri zor durumda bıraktı. Son olarak ise verimlilik kaybı… Bunu ekonomi kadar sosyal ve siyasal gelişmeler de açıklamamız gerekecek.
Hülasa, Türk sanayisi zor durumda kalınca ürkütücü nitelikte bir sanayisizleşme riski belirdi.
“Sanayi zayıf ama bazı alt kalemler çok daha fazla zayıf!”
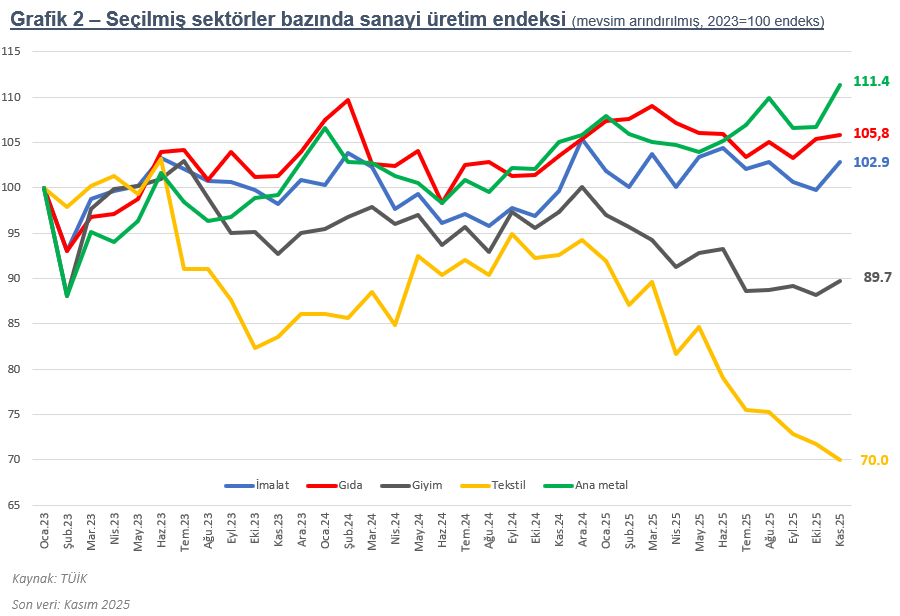
TÜİK verileri de bu sorunu apaçık bir şekilde teyit ediyor. Grafik 2’de TÜİK’in aylık bazda yayımladığı sanayi üretim verileri içinden seçilmiş bazı alt kalemleri görüyorsunuz. Evvela, imalat sanayi endeksi Ocak-2023’te 100 düzeyinde iken Kasım-2025’te sadece 102.9 olmuş. Yani, üç yılda kümülatif büyüme oranı sadece %2.9! Ana metal ve gıda imalatında büyüme biraz daha kuvvetli olsa da kârsızlık meselesinin her yerde baki olduğunu not etmemiz gerekecektir. Ancak, grafiğin alt kısmına doğru ilerleyen iki çizgi hemen dikkat çekiyor: Giyim ve tekstil. Her ikisi de daralmış olmakla birlikte tekstildeki daralma oranının %30’a yaklaşması çok ürkütücü. Bu resim bize diyor ki, sanayi zayıf ama bazı alt kalemler çok daha fazla zayıf! Bunların ortak paydaları ise emek yoğun sektörler olmaları…
Bu gerçeğin tüm kamuoyu farkında. Tekstil ve giyim gibi emek yoğun sektörlerin Türkiye’nin mevcut koşullarında ne yazık ki yaşam şansları kalmadı diyebiliriz. Bu noktada yaptığımız bir tespiti paylaşmak istiyoruz: İş gücü giderlerinin toplam şirket cirosuna oranı kalıcı bir şekilde %15’in üzerinde oluşan şirketlerin rekabet edebilme yetileri kalmamış durumda. Burada çözüm tabii ki verimlilikten ve/veya maliyetleri azaltmadan geçiyor. Aksi taktirde bu sektörlerin bu topraklarda geleceği olmayabilir.
“Emek yoğun olmayan sanayilerde kıpırdanma sinyalleri var.”
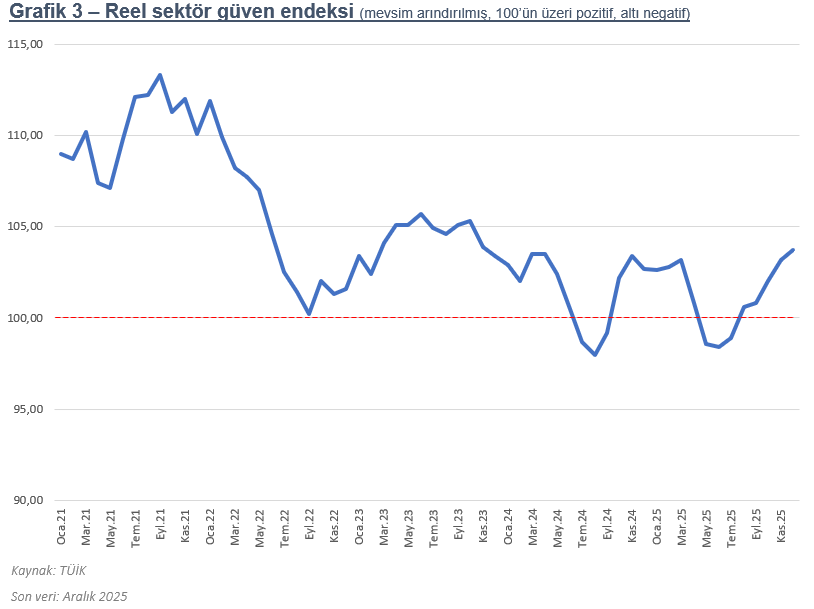
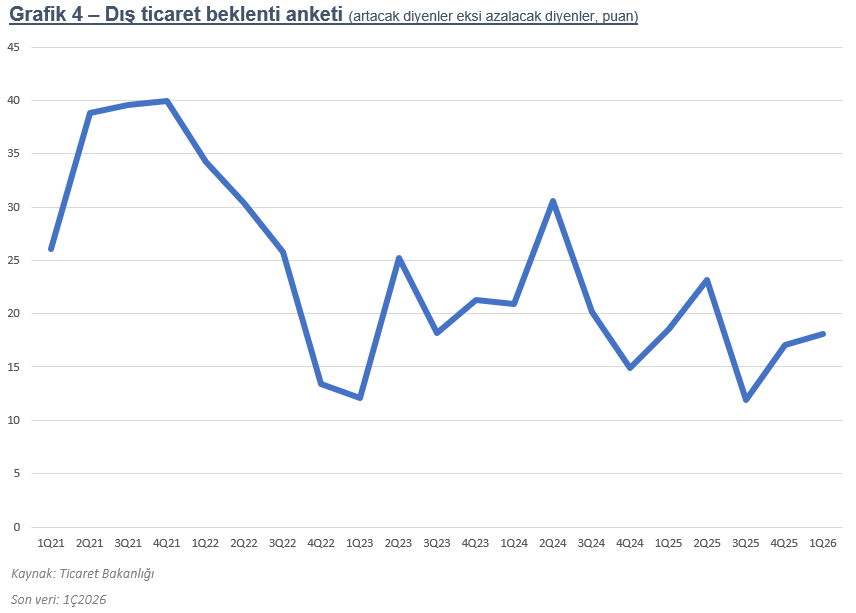
Bu olumsuz tabloya karşılık son aylarda umut verici bazı sinyaller almaya başladık: Emek yoğun olmayan sanayilerde kıpırdanma sinyalleri var. Grafik 2’nin üst panelinde yer alan çizgiler son aylarda yönünü yukarı çevirmiş gibi… Grafik 3’teki reel sektör güven endeksi de bu umut verici görüşü teyit ediyor. 2025 yılı ikinci yarısında güven olgusunda belirgin bir iyileşme yaşanmış. Bu da bize dipten dönüş sinyali olarak geliyor. Bu noktada “toparlanma” ibaresini kullanmayı çok isterdik ama doğru olmaz. Dipten dönüşün sebepleri neler olabilir? Reel sektör güvenini ölçen iktisadi yönelim anketi 3 noktayı ön plana çıkarıyor: Üretim hacmi, ihracat siparişleri ve birim maliyetlerdeki iyileşme. Bu faktörler bize dipten dönüşün dış talepteki kıpırdanma kaynaklı olduğunu söylüyor. Bunu da teyit edebilir miyiz? Son grafiğimiz Ticaret Bakanlığı’nın çeyrekler bazında hazırladığı dış ticaret endeksi. Cevap aranan soru ise dış ticaret beklentisinde artacak diyenler ile azalacak cevabı verenler arasındaki fark. Son iki çeyrekte burada da yukarı yönlü bir kıpırdanmaya rastlıyoruz. Yani, bazı sanayi dallarında gördüğümüz yukarı yönlü hareketlenmenin ana kaynağının dış talep olduğunu teyit etmiş oluyor. Pekiyi bunun somut nedenleri ne olabilir? Evvela, Avrupa ekonomisinde ağırlıklı olarak savunma sanayi kaynaklı toparlanma… İkincisi, Euro/ABD Doları paritesinin 2025’te yukarı önlü hareketinin getirdiği rekabet avantajı zira biz ülke olarak ihracatta Euro’yu daha çok kullanırken ithalatın ekseriyeti ABD Doları cinsinden. Üçüncüsü ise Çin mallarının sınırlamalar nedeniyle giremediği bazı pazarlarda avantajlı bir duruma geçmiş olmamız…
Sonuç, bir süredir sanayisizleşme riskini ağır bir şekilde yaşıyoruz. Emek yoğun sektörlerde bu risk daha keskin ve kalıcı görünüyor. Ancak, son birkaç ayda sanayi açısından dipten dönüş sinyalleri aldık. Henüz çok prematüre ancak umut verici. Bunun kaynağını ise iç talepten ziyade dış talep olarak gözlemliyoruz. 2026’da para politikasındaki sıkılıkların, kademeli de olsa geri alınmaya başlaması ile iç talebin de destekleyici bir hale geleceğini umut ediyoruz. Aksi taktirde, üretme kasını kaybetmiş bir ülke olarak uzun vadede ciddi ekonomik sorunlara maruz kalabiliriz.
 Kurucu Üyesidir.