04 Mart 2026
Türkiye’de şirketler kesimi döviz pozisyonunu ne derece yönetebiliyor? Bugünler için pek popüler bir soru gibi görünmese de yakın finansal tarihimize bakarsak dönem dönem şirket yönetmekten çok daha zor ve çetrefilli bir soru haline geldiğini rahatlıkla dillendirebiliriz.
Evvela, döviz pozisyonunu tanımlayalım: Genel olarak bilançoya odaklanıp yabancı para varlıklar ile yabancı para yükümlülükler arasındaki fark olarak tanımlanır. Ancak, eksik bir bakış açısıdır. Stok anlamında doğru olsa da akım tarafı eksik bırakılmıştır. Şöyle ki, satışlar ile satışların maliyetleri farklı para birimlerinden oluşabilir ki gelir tablosu da anlamlı tutarda döviz pozisyonu yaratabilir. Mesela, satılan ürünün maliyetinin bir kısmı ABD Doları iken satışların tamamının iç piyasada Türk Lirası cinsinden yapılması da döviz açık pozisyonuna neden olabilir. Bu nedenle, döviz pozisyonunu stok ve akım olarak iki farklı açıdan analiz etmek lazım. Pek farkında olunmasa da döviz pozisyonu yaratan başka bir kalem daha vardır: İşletme sermayesi. Henüz ortada hiç satış olmasa da olası bir kur artışı, hammaddesi döviz bazlı, işçiliği Türk Lirası olan bir şirketin işletme sermayesi ihtiyacını Türk Lirası bazında artırabilir. Yani sadece borcu değil, işi döndürebilmek için gereken nakdi de yönetemez hale getirebilecek bir risk! Burada ne yapmalı? Her şirket, döviz kurlarında yaşanabilecek değişimi (sadece kur artışı değil düşüşü de benzer riskler taşıyabilir, ki parite tarafını da ihmal etmemek gerekir) dikkatle irdeleyip kendilerini nasıl etkileyebileceğini kağıda dökebilmeli ve bunu yaparken de soyutun ötesine geçip somut anlamda duyarlılık analizlerine başvurabilmeli. Yani, kur şu kadar artarsa benim finansallarım şu kadar etkilenir diyebilmeli. Buna ölçmek deriz ki hemen akabinde sürekli yinelediğimiz sözü kullanacağız: Ölçemediğin şeyi biçemezsin!
Gelelim biçme işine... Döviz pozisyonunu yönetmek ile kastettiğimiz döviz riskini yönetmek. Yani, öyle bir adım atmalıyız ki, döviz kurlarında yaşanan değişimden etkilenmemeliyiz ya da en azından olabilecek en asgari düzeyde etkilenmeliyiz. Bu bir risk yönetimi işidir. Ancak aklımıza hemen finansal bir işlem de gelmesin. Zira, normal ticaret ile de döviz riski yönetilebilir. Buna kaynağında ya da doğal hedge diyoruz (hedge kavramını hiç tanıtmadan doğrudan kullandık, bu nedenle de ilave bir açıklama ile hedge = riskten korunma demektir). Varsayalım ki, satışları AB’ye Euro cinsinden yaparken hammaddeyi ABD Doları cinsinden temin ediyoruz. İlk etapta hammaddeyi de Euro cinsinden satın alma imkânlarını veya satışları ABD Doları cinsinden yapmayı arayabiliriz. Eğer bu arayışımızda başarılı sonuç alırsak finansal bir işleme girmeden korunma sağlamış oluruz. Ama bu her zaman kolay ve mümkün olmayabilir. Bu durumda finansal ürünlere, yani hedging piyasasına başvurmamız gerekiyor. Engin ve derin bir piyasa... İlk bu alana ilgi duyduğumda bana denmişti ki “Doğru kullanırsan vezir, yanlış kullanırsan rezil olursun”. Bunu bir tehdit olarak algılamamak gerekir zira ilaç da öyle değil midir! Doğru dozda tatbik edilirse fayda getirir, yanlışında ise zehir etkisi yaratabilir. Bu yazının konusu hedging işlemleri nasıl yapılır değil! Bu hususta Türkiye’de konuya çok hakim ve değerli isimler, kurumlar var. Ama konuya nasıl yaklaşılması bu metnin amaçladığı noktalardan birisi... İster vadeli kontratlar (future/forward) isterse opsiyonlardan oluşan yapılandırılmış ürünler kullanın, bu işin bir sigorta olduğunu unutmayın. Bu bir finansal sigortadır. Nasıl ki, arabamızı kaza riskine karşı sigortalatıyoruz ve verdiğimiz kasko priminden de rahatsız olmuyoruz, döviz hedging işlemlerini de bu kapsamda değerlendirmemiz gerekir. Dahası, nasıl ki arabamız kaza yapmayınca kaskoya verdiğimiz parayı boşa atılmış edasıyla üzülmüyorsak, finansal risklerin de vuku bulmaması halinde katlandığımız maliyetten rahatsız olmamalıyız. Tek bir şartla, doğru yapıyı kurmuş ve makul bir maliyet ödemişsek... Bu noktada önemli bir tespit yapmamız gerekiyor, döviz riskine karşı oluşturulacak hedging yapıları doğru kurgulanmalı ki, hem riskleri doğru ölçüde örtsün hem de gereksiz boyutta bir maliyet yaratmasın.
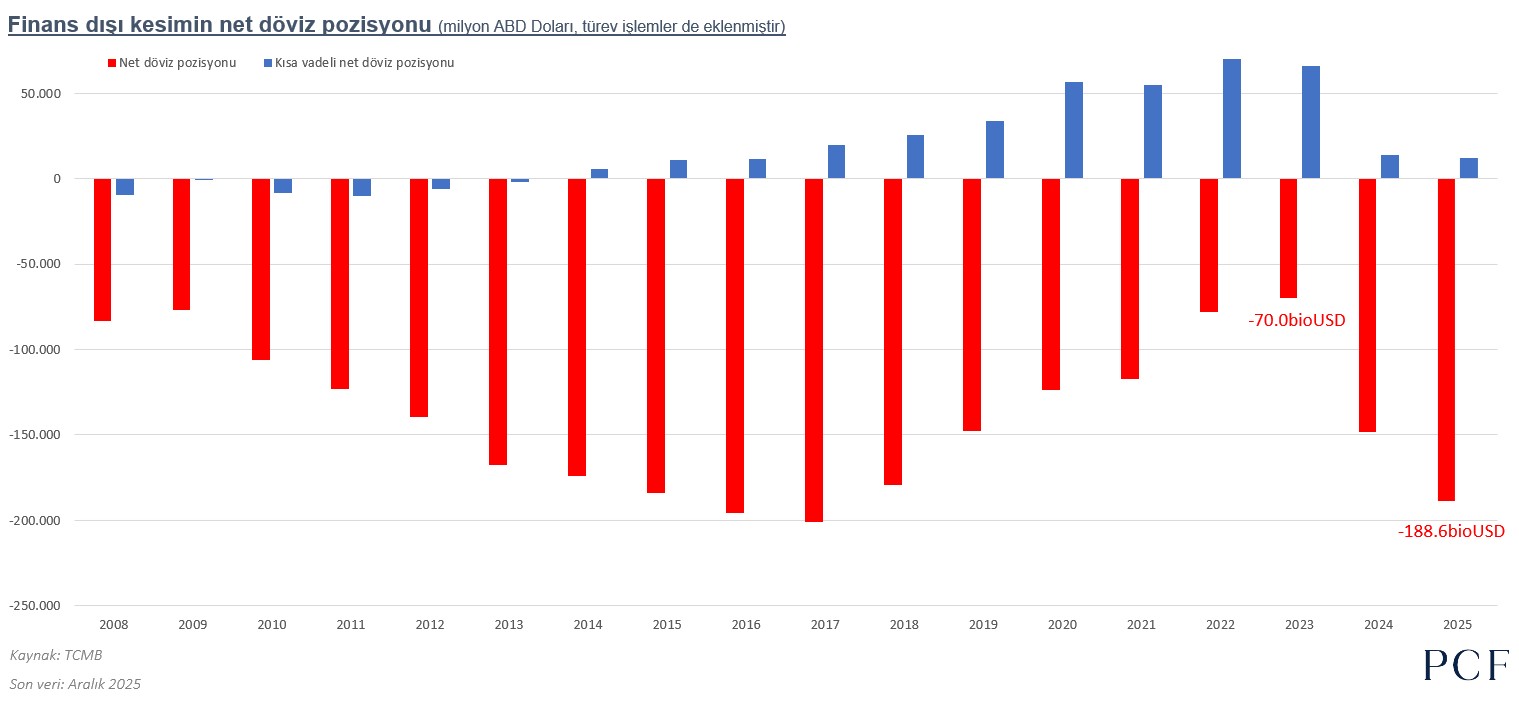
Şimdi gelelim yazımızın en can alıcı noktasına... Türkiye’deki şirketlerin döviz açık pozisyonlarına bakalım: Ekteki grafikten de görülebileceği üzere 2025 yılı sonunda finans dışı kesimin net döviz açık pozisyonu 188.6 milyar ABD Doları ile yaklaşık olarak son 7 yılın en yüksek seviyesine yükseldi. 2023 yılı sonunda bu rakam 70.0 milyar ABD Doları idi. Ne oldu da şirketler bu kadar döviz açık pozisyonuna yöneldiler? Cevap net ve açık, yüksek Türk Lirası faizleri! Yüksek faiz oranları bir yandan şirketleri yabancı para cinsinden borçlanmaya iterken diğer yandan ellerindeki varlıkları Türk Lirası’na dönerek ‘carry trade’ imkânı yaratmaya sevk etti. Bunu çok rasyonel bir finansal davranış olarak görüyoruz. Zira, %50’li oranlı maliyetler ile borçlanıp iş yapmak akıl kârı bir iş değil. Böyle olunca da çok daha düşük borçlanma maliyeti olan yabancı parayla kredi kullanmak daha makul bir tercih oluyor. Benzer bir şekilde finansal varlıkları daha yüksek getirili Türk Lirası mevduata park etmek aynı şekilde daha çok cazibe yaratıyor. Son yıllarda TCMB ve ekonomi yönetiminin hem söylemleri hem de aksiyonları bu tercihi daha da teşvik etti. Mesela, son Ortadoğu savaş ortamında bile TCMB kurları kontrol etme adına finansal piyasalara farklı kanallardan müdahalede bulundu ve bunda da başarılı oldu. Bu davranış, şirketleri döviz açık pozisyonlarında daha da rahatlattı. Ancak, bu durum şirketlerin çok büyük bir riskin üzerinde oturdukları gerçeğini gizlemez. Pekiyi ne yapmalıyız?
Bu soruyu risk yöneticisi olarak cevaplamam beklenirse riskleri kademeli şekilde azaltın derim. Ancak, yönetim ya da icra kurulu üyesi sıfatımla cevaplamamı beklerseniz döviz açık pozisyonu ile devam edin derim! Finans yönetimi her ne kadar tanım ve kuralların çok net olduğu bir alanmış gibi görünse de bizce salt doğruların olmadığı bir kategori... Tercihler vardır ve her tercih aynı zamanda bir vazgeçiş anlamına gelir. Buradaki kritik mevzu optimizasyon yapabilmek, o da bir yandan tecrübe diğer yandan disiplin gerektiriyor. Ama şunu da unutmadan, bu riski alıyorum ama bana ne kazandırıyor? Bu da finansın en temel öğretilerinden birisi olan risk/getiri ilişkisini masanın üzerine koyuyor. Ne kadar ekmek, o kadar köfte misali...
 Kurucu Üyesidir.